Un logiciel dédié n’est pas légalement obligatoire pour démarrer votre activité en France, mais il devient très vite indispensable en pratique pour des raisons de conformité et de gestion.
Ce que dit la loi pour les indépendants et TPE
La réglementation fiscale impose un cadre strict pour la facturation :
Inaltérabilité et numérotation : Chaque facture doit suivre une numérotation chronologique continue, sans trou ni doublon. Elle ne doit plus pouvoir être modifiée une fois émise.
Mentions obligatoires : Numéro SIREN/SIRET, mentions TVA (ou mention d’exonération), conditions de règlement, pénalités de retard, etc.
Point d’attention sur Excel et Word :
L’utilisation de tableurs ou de traitants de texte pour facturer est fortement déconseillée. En cas de contrôle fiscal, ils ne garantissent pas l’inaltérabilité des données et peuvent entraîner des rejets de comptabilité.
Comparatif des options pour démarrer
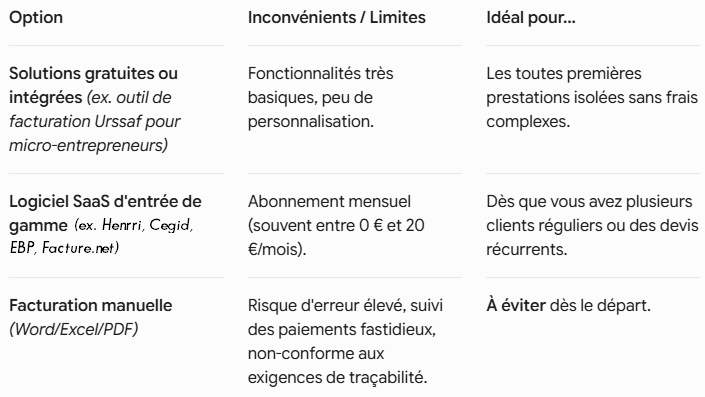
Les bénéfices concrets dès le lancement :
- Gain de temps : Transformation d’un devis en facture en un clic.
- Professionnalisme : Documents propres, structurés et conformes aux normes légales.
- Relance et trésorerie : Suivi automatisé des impayés et des factures en attente.
Si vous réalisez seulement une ou deux factures par an , les outils officiels ou un modèle PDF très rigoureux peuvent suffire. En revanche, dès que votre activité démarre réellement, investir dans un outil adapté (même très accessible) vous évitera des erreurs fiscales et un temps administratif considérable.
Mise à jour article : 2026
Les lois évoluant avec le temps, et cet article ayant été écris en 2017, il importe d’apporter une modification. En effet, à partir de Septembre 2026, toutes les entreprises devront être en mesure de recevoir leurs factures au travers d’une plateforme agréée par l’état.
Et les TPE et PME devront au maximum en Septembre 2027 être en mesure d’émettre et de recevoir des factures électroniques.
Ce changement correspond à la transition vers la facture électronique voulue par l’administration : Les obligations de facturation électronique entre entreprises (B2B) arrivent progressivement à partir de 2026.
L’objectif étant de maitriser les éléments financiers relatifs à la taxe sur la valeur ajiuté.